بلو اوریجین و راهبرد بلندمدت در صنعت پرتاب فضایی
خلاصه
شرکت بلو اوریجین پس از دو دهه سرمایهگذاری شخصی جف بزوس، با موشک سنگینوزن و بازگشتپذیر نیو گلن به مدار زمین رسیده و اکنون امکان عرضه عمومی سهام را بررسی میکند. این مقاله به بررسی فناوری پرتاب مداری، اقتصاد بازگشتپذیری، نقش بازار سرمایه در پروژههای سرمایهبر و اهمیت زنجیره تأمین تخصصی در صنعت فضایی میپردازد.
بلو اوریجین؛ شرکتی با سرمایه شخصی و افق چنددهساله
صنعت فضایی از معدود حوزههایی است که در آن فاصله میان یک ایده مهندسی و بازگشت مالی آن میتواند به دههها برسد. بلو اوریجین، شرکت فناوری فضایی که جف بزوس آن را در سال ۲۰۰۰ بنیان گذاشت، نمونه روشنی از این واقعیت است. بزوس بیش از دو دهه بخش بزرگی از هزینههای توسعه این شرکت را از ثروت شخصی خود تأمین کرد؛ یعنی موتورها، سازهها، کارخانهها و زیرساختهای پرتاب را بدون چشمداشت به سود کوتاهمدت مالی کرد.
این شیوه تأمین مالی، مزیت مهمی دارد: شرکت سهامی عام باید هر سه ماه یک بار گزارش عملکرد بدهد و انتظار سهامداران را برآورده کند، اما یک شرکت خصوصی میتواند سالها روی یک فناوری کار کند تا به بلوغ برسد. در مهندسی فضایی، این آزادی زمانی حیاتی است؛ زیرا آزمون و شکست بخش جداییناپذیر فرایند توسعه است.
چرا رسیدن به مدار اینقدر دشوار است
برای درک اهمیت دستاورد بلو اوریجین، باید به فیزیک پرتاب مداری نگاه کرد. ماهواره در مدار پایین زمین باید به سرعت افقی حدود ۷٫۸ کیلومتر بر ثانیه، یعنی نزدیک به ۲۸ هزار کیلومتر بر ساعت، برسد. در این سرعت، سقوط آزاد جسم دقیقاً با انحنای زمین همتراز میشود و جسم در حال سقوط، در واقع دور زمین میگردد.
رسیدن به چنین سرعتی با معادله بنیادین راکتها توصیف میشود که رابطه میان تغییر سرعت و نسبت جرم اولیه به جرم نهایی را نشان میدهد. پیام ساده این معادله تلخ است: بخش عمده جرم یک موشک باید سوخت باشد. به همین دلیل پرتاب مداری با پرتاب زیرمداری تفاوتی کیفی دارد، نه صرفاً کمی. مهندسان برای غلبه بر این محدودیت از مرحلهبندی استفاده میکنند؛ یعنی بخشهای خالی و سنگین مخزنها در ارتفاع بالا جدا میشوند تا جرم باقیمانده کاهش یابد.
بازگشتپذیری؛ انقلابی در اقتصاد پرتاب
موشک نیو گلن یک وسیله دو مرحلهای است و مرحله اول آن برای فرود عمودی و استفاده چندباره طراحی شده است. موتورهای آن از متان مایع و اکسیژن مایع استفاده میکنند؛ ترکیبی که نسبت به سوختهای قدیمیتر رسوب کمتری بر جای میگذارد و بازآمادهسازی موتور را آسانتر میکند.
منطق اقتصادی بازگشتپذیری روشن است: ساخت مرحله اول، با مخازن بزرگ، چند موتور و سازههای پیچیده، گرانترین بخش یک پرتاب است. اگر این مرحله بتواند دهها بار پرواز کند، هزینه سرشکنشده هر کیلوگرم محموله به مدار بهشدت کاهش مییابد. اما این مزیت رایگان نیست. بازگشت مرحله اول نیازمند سوخت اضافی برای کاهش سرعت، سپرهای حرارتی، سازههای آیرودینامیکی و سامانههای ناوبری دقیق است؛ همه اینها جرم مردهای هستند که ظرفیت حمل محموله را کم میکنند. طراحی یک موشک بازگشتپذیر در واقع نوعی بهینهسازی چندمتغیره میان هزینه ساخت، هزینه سوخت و ظرفیت بار است.
عرضه عمومی سهام و منطق سرمایهبر بودن
خبر احتمال عرضه عمومی سهام بلو اوریجین را باید در همین چارچوب فنی خواند. ساخت موشک، توسعه فضاپیما، ایجاد زیرساخت برای مأموریتهای ماه و راهاندازی خطوط تولید، سرمایهای بسیار فراتر از توان یک سرمایهگذار، هرچند ثروتمند، میطلبد. ورود به بازار سرمایه امکان جذب منابع از سرمایهگذاران عمومی را فراهم میکند و وابستگی شرکت به ثروت شخصی بنیانگذار را کاهش میدهد.
با این حال، عرضه عمومی دو روی سکه است. از یک سو سرمایه تازه، نقدشوندگی برای سهامداران اولیه و امکان تأمین مالی برای خرید شرکتهای دیگر را به همراه دارد. از سوی دیگر، شرکت را در معرض فشار مستمر برای نشان دادن پیشرفت تجاری قرار میدهد. در صنعتی که یک پرتاب ناموفق میتواند ماهها برنامه را عقب بیندازد، این فشار میتواند با ریتم طبیعی توسعه فناوری ناسازگار باشد.
یکپارچگی عمودی و زنجیره تأمین
نکته مهم دیگر، ساختار تولید است. بخشی از موفقیت شرکتهای بزرگ فضایی به یکپارچگی عمودی بازمیگردد؛ یعنی طراحی و ساخت موشک، فضاپیما و ماهواره درون خود شرکت انجام میشود. این راهبرد کنترل کیفیت و سرعت اصلاح طراحی را افزایش میدهد، اما سرمایهبر است و انعطاف را کم میکند.
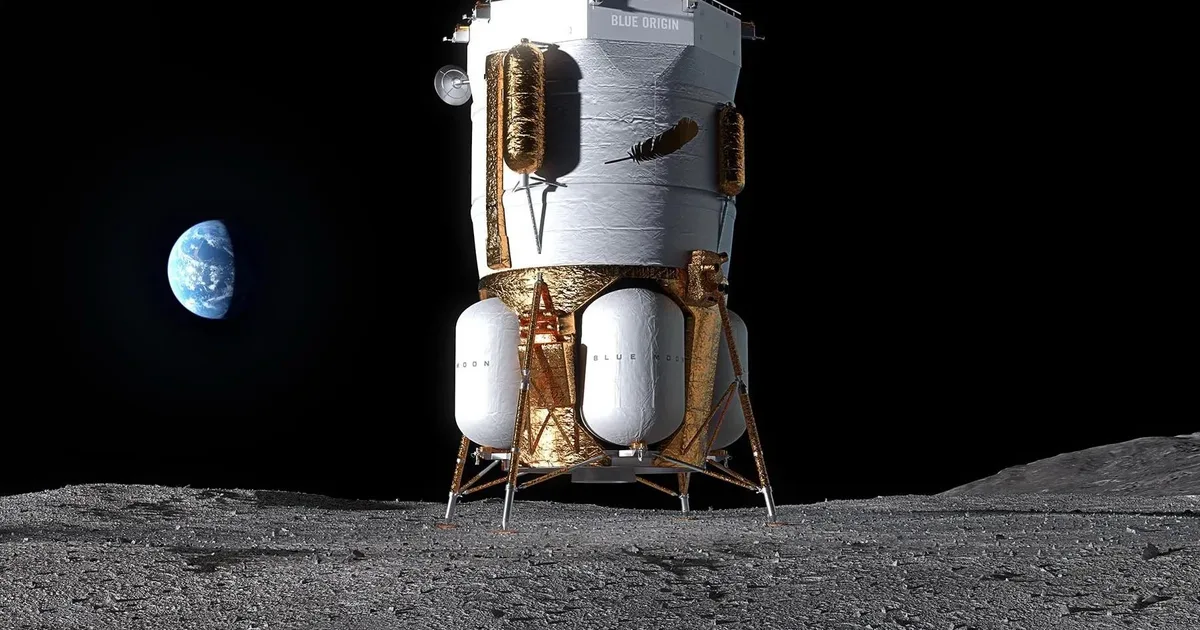
بلو اوریجین در این طیف جایگاهی میانی دارد: بخش زیادی از مهندسی و ساخت را خود انجام میدهد، اما برخلاف رقیب اصلی خود، کمتر به تولید کامل درونی وابسته است و قطعات، تجهیزات و خدمات را از صدها شرکت تأمین میکند. اگر نرخ تولید و پرتاب این شرکت افزایش یابد، این تأمینکنندگان سفارش بیشتری دریافت میکنند و فرصت توسعه فناوری پیدا میکنند.
این نکته از نظر اقتصادی مهم است، زیرا یک صنعت فضایی سالم فقط به چند اپراتور بزرگ پرتاب نیاز ندارد؛ به شرکتی در حوزه ارتباطات ماهوارهای، پیشرانه، الکترونیک فضایی، مواد پیشرفته و آزمون تجهیزات نیز نیاز دارد. چنین شرکتهایی محصولات بسیار پیشرفتهای میسازند، اما برای رشد به مشتریان بزرگ و تقاضای قابل پیشبینی وابستهاند. رقابت بیشتر میان اپراتورهای بزرگ میتواند شمار مشتریان ممکن را افزایش دهد و وابستگی تأمینکننده به یک برنامه واحد را کاهش دهد.
تفاوت دستاورد فنی و موفقیت تجاری
رسیدن نیو گلن به مدار در ژانویه ۲۰۲۵ و پرتاب مأموریت علمی مریخنوردی ناسا در نوامبر همان سال، دستاوردهای فنی چشمگیری هستند. اما فناوری فضایی تنها زمانی به کسبوکار پایدار تبدیل میشود که سه شرط همزمان برآورده شود: نرخ پرتاب بالا، قابلیت اطمینان اثباتشده و هزینه رقابتی. رسیدن به این سه شرط، همان بخش دشواری است که سالها زمان میبرد.
تاریخ صنعت فضایی نمونههایی دارد از فناوریهای درخشان که بازار کافی برایشان شکل نگرفت. سرمایهگذاران حرفهای به همین دلیل میان «توانایی مهندسی» و «عملکرد تجاری» تفکیک قائل میشوند. تصمیم بزوس برای به تعویق انداختن عرضه عمومی تا زمان تثبیت عملکرد تجاری، از همین منطق پیروی میکند: ورود به بازار سرمایه با پروندهای قویتر، ارزشگذاری بالاتر و ریسک کمتری همراه است.
افق آینده
اگر بلو اوریجین بتواند چرخه پرتاب خود را پایدار کند، اثر آن فراتر از یک شرکت خواهد بود. کاهش هزینه دسترسی به مدار، مسیر را برای ماهوارههای علمی کوچکتر، آزمایشهای میکروگرانش و مأموریتهای اکتشافی ارزانتر هموار میکند. در بلندمدت نیز رقابت میان چند اپراتور بزرگ، به جای اتکا به یک تأمینکننده واحد، به سود کل اکوسیستم فضایی است؛ زیرا رقابت، هم قیمت را کاهش میدهد و هم نوآوری را تحریک میکند. پرسش اصلی دیگر این نیست که آیا شرکتهای خصوصی میتوانند به مدار برسند؛ پرسش این است که با چه سرعتی میتوانند این کار را تکرارپذیر و ارزان کنند.
منبع اصلی
https://www.space.com/space-exploration/private-spaceflight/jeff-bezos-is-playing-the-long-game-with-blue-origin-op-edSpace.com
این محتوای علمی در آموزش24 قابل دسترس است
پلتفرم آموزش24 با بهرهگیری از آخرین دستاوردهای علمی و فناوریهای نوین، تجربه آموزشی را ارتقا میبخشد.
مشاهده تعرفهها